

àbank24 — Банк з акцентом
autorstwa ABank24
4,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,9
- Cena
- Free
- Pobierz
- 5.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
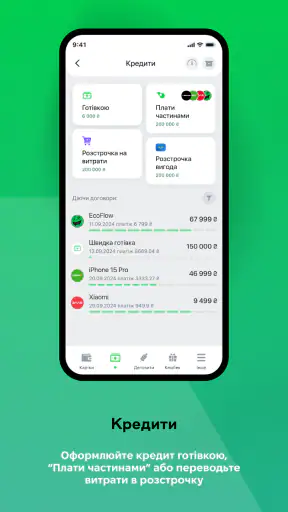
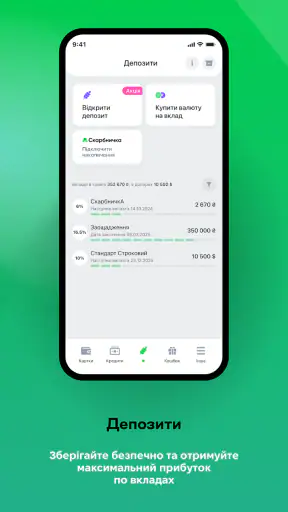
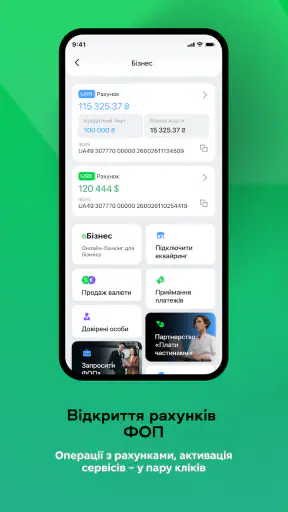
 Analiza autorstwa Getfullapps
Przed instalacją warto odpowiedzieć sobie na jedno praktyczne pytanie: czy potrzebuję przede wszystkim mobilnego dostępu do rachunku w àbanku, czy raczej jednego miejsca do planowania finansów w kilku instytucjach? Te dwa cele łatwo pomylić, bo oba dotyczą pieniędzy, ale wymagają innych narzędzi. àbank24 ma sens przede wszystkim jako codzienny kanał bankowości dla klienta àbanku, a nie jako uniwersalny pulpit do całego domowego budżetu.
Moja rada jest prosta: zacznij od tego, co robisz najczęściej. Jeśli zwykle tylko sprawdzasz saldo, kontrolujesz obciążenia i chcesz wygodnie zajrzeć na konto poza domem, aplikacja może pasować do twojego rytmu. Jeśli regularnie porównujesz wydatki między rachunkami, rozpisujesz cele oszczędnościowe i potrzebujesz szczegółowych zestawień, lepiej od razu rozważyć osobne narzędzie budżetowe. Wtedy unikniesz oczekiwania, że aplikacja bankowa będzie jednocześnie analizatorem finansów.
Warto też pomyśleć o tym, jak często korzystasz z telefonu do spraw wymagających skupienia. Szybki podgląd rachunku to jedno; dokładne sprawdzenie danych przy ważnej operacji wymaga już spokojniejszego momentu. Dla mnie najlepszy wybór nie polega na przeniesieniu każdej czynności na urządzenie mobilne, lecz na dobraniu kanału do zadania.
Co warto sprawdzić przed rozpoczęciem
àbank24 jest bezpłatną aplikacją finansową rozwijaną przez ABank24. Jej średnia ocena wynosi 4,9 na podstawie ponad 500 tysięcy ocen, a liczba instalacji przekracza 5 milionów. To mocny sygnał popularności, ale sam w sobie nie rozstrzyga, czy będzie odpowiednia dla kogoś, kto dopiero rozważa korzystanie z usług àbanku. Najważniejsze pozostaje dopasowanie do rachunku i codziennych przyzwyczajeń.
Jeśli już jesteś klientem banku, przed zmianą sposobu obsługi warto sprawdzić, czy telefon spełnia wymagania aplikacji i czy masz pod ręką informacje potrzebne do rozpoczęcia korzystania. Aktualna wersja to 5.5.0, a wymagany jest Android 6.0 lub nowszy. Aplikacja ma oznaczenie PEGI 3, ale klasyfikacja wieku nie zastępuje rozsądnego podejścia do dostępu do rachunku i ochrony danych.
Nie traktowałbym instalacji jako decyzji o porzuceniu bankowości przez przeglądarkę. Można korzystać z telefonu do krótkich kontroli, a większy ekran zostawić do zadań, przy których wygodniej przejrzeć więcej informacji. Taki podział pozwala ocenić, czy mobilny kanał naprawdę oszczędza czas, zamiast zmuszać się do wykonywania wszystkiego w jeden sposób.
Gdzie mobilny dostęp daje najwięcej
Dobrym przykładem jest dzień z kilkoma drobnymi wydatkami: rano kupuję coś po drodze, później płacę za zakupy, a wieczorem chcę sprawdzić, czy rachunek został rozliczony. W takiej sytuacji szybki dostęp do salda i historii pomaga zachować orientację bez odkładania kontroli na koniec tygodnia. Nie chodzi o śledzenie każdej złotówki, lecz o łatwe wychwycenie operacji, której nie kojarzę, zanim zdąży zniknąć z pamięci.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Inny użyteczny scenariusz to przygotowanie do rozmowy z bankiem. Zamiast opisywać sprawę z pamięci, mogę wcześniej zanotować datę i kwotę konkretnej operacji. To niewielki krok, ale przyspiesza wyjaśnianie, bo rozmowa zaczyna się od informacji, a nie od długiego szukania. Aplikacja może być więc pomocna nawet wtedy, gdy sama nie rozwiązuje danego problemu.
Jest też praktyczny kompromis dla osób, które chcą pilnować wydatków, ale nie lubią ręcznego prowadzenia budżetu. Można ustalić sobie stałe momenty krótkiego przeglądu historii, na przykład po większych zakupach albo przed opłaceniem rachunków. Taki zwyczaj daje lepszy ogląd bieżących pieniędzy, nie wymagając od razu tworzenia kategorii i planów, których później trudno konsekwentnie pilnować.
Jak uniknąć pośpiechu przy ważnych czynnościach
Telefon sprzyja szybkim decyzjom, a to nie zawsze jest zaletą. Gdy sprawdzam saldo, mogę zrobić to w krótkiej przerwie; przy przelewie lub innej istotnej operacji wolę znaleźć spokojne miejsce, ponownie przeczytać dane i dopiero wtedy zatwierdzić działanie. Wygoda mobilna jest największa wtedy, gdy nie zamienia się w automatyczne klikanie.
Pomaga też rozdzielenie sprawdzenia, czy operacja została zlecona, od upewnienia się, że pojawiła się w historii w oczekiwany sposób. Te dwa momenty nie muszą być tym samym, dlatego przy rachunkach lub zakupie, który chcę mieć pod kontrolą, warto wrócić do historii zamiast polegać na pamięci. To szczególnie przydatne, gdy w ciągu dnia robię kilka podobnych płatności.
Jeśli ekran telefonu jest dla mnie zbyt mały, jestem zmęczony albo działam pod presją czasu, nie ma powodu, by upierać się przy aplikacji. Przeglądarka na komputerze może być wygodniejsza przy dłuższym formularzu lub wtedy, gdy chcę spokojnie porównać więcej szczegółów. Aplikacja najlepiej uzupełnia dostęp do banku, nie musi go całkowicie zastępować.
àbank24 to aplikacja finansowa banku àbank, którą odbieram jako narzędzie stworzone przede wszystkim do codziennego kontaktu z bankiem, a nie jako rozbudowany organizer domowego budżetu. Po używaniu jej w typowych sytuacjach — sprawdzaniu rachunku, kontrolowaniu wydatków i wykonywaniu podstawowych operacji — widzę tu prostą, praktyczną propozycję dla osób, które chcą mieć bank pod ręką bez noszenia dodatkowych dokumentów czy korzystania za każdym razem z komputera. Najważniejsza zaleta jest dość konkretna: aplikacja skraca drogę między potrzebą a wykonaniem bankowej czynności.
Nie nazwałbym jej jednak uniwersalnym centrum finansów dla każdego. Jej sens zależy od tego, czy korzystasz z usług àbanku i czy oczekujesz przede wszystkim mobilnego dostępu do bankowości. Jeśli szukasz niezależnego narzędzia do łączenia rachunków z wielu instytucji, analizowania wydatków albo planowania oszczędności, zwykła aplikacja budżetowa może lepiej odpowiadać na takie potrzeby. Właśnie dlatego moja ocena jest pozytywna, ale nie bez zastrzeżeń: àbank24 najlepiej działa wtedy, gdy ma być wygodnym przedłużeniem banku, a nie osobnym systemem do zarządzania całym życiem finansowym.
Jak àbank24 sprawdza się w codziennym użyciu
W tej części przyglądam się temu, jak àbank24 może wpasować się w zwykłe bankowe nawyki, a nie tylko w sytuacje, gdy trzeba szybko sprawdzić saldo. Zwracam uwagę na momenty, w których telefon pomaga zachować kontrolę nad rachunkiem, oraz na to, kiedy rozsądniej zwolnić i skorzystać z większego ekranu.
Najmocniejsza strona: szybki dostęp do własnych finansów
W aplikacji bankowej liczy się dla mnie przede wszystkim to, czy po otwarciu od razu wiem, gdzie jestem i co mogę zrobić. àbank24 wpisuje się w ten model użytkowania. Nie uruchamiam jej po to, żeby długo przeglądać ekrany, lecz żeby wykonać konkretną czynność: sprawdzić dostępne środki, zweryfikować ostatnią operację albo zająć się przelewem. Taki sposób korzystania jest szczególnie wygodny w ruchu, kiedy nie mam ochoty otwierać przeglądarki i szukać właściwej strony banku.
Przykładowa sytuacja wygląda bardzo zwyczajnie. Przed zakupami sprawdzam saldo, a po płatności zaglądam do historii, żeby upewnić się, że kwota się zgadza. Gdy rachunek został opłacony wcześniej, mogę szybko potwierdzić operację bez logowania się na komputerze. To nie jest efektowna funkcja, ale właśnie takie krótkie scenariusze pokazują, czy aplikacja finansowa ma sens. W przypadku àbank24 wygoda wynika z tego, że aplikacja skupia się na relacji klienta z bankiem, zamiast próbować zastąpić wszystkie inne narzędzia.
Doceniam też to, że mobilna forma pasuje do sytuacji, w których decyzję finansową podejmuję poza domem. Przy zakupie internetowym mogę wcześniej sprawdzić stan rachunku, a przy płatności za usługę szybko zweryfikować, czy środki są dostępne. Dla osoby, która często korzysta z telefonu, taki dostęp jest bardziej naturalny niż przełączanie się na komputer. To właśnie praktyczna, codzienna użyteczność, a nie sama obecność aplikacji w sklepie, stanowi jej największą wartość.
Co mówi popularność aplikacji
Za rozwój àbank24 odpowiada ABank24, a aplikacja jest dostępna bez opłat. W kategorii finansowej ma średnią ocenę 4,9 przy ponad 500 tysiącach ocen, co sugeruje, że dla dużej grupy użytkowników spełnia podstawowe oczekiwania. Zasięg również jest znaczący — aplikację pobrano ponad 5 milionów razy. Nie traktuję tych liczb jako gwarancji, że każdy będzie z niej zadowolony, ale są one rozsądnym sygnałem, że nie mamy do czynienia z niszowym eksperymentem.
Warto przy tym rozdzielić ocenę techniczną od oceny dopasowania. Wysoka średnia może oznaczać, że aplikacja dobrze realizuje najczęstsze zadania, lecz nie odpowiada na potrzeby osób oczekujących zaawansowanych analiz. Dla mnie ważniejsze od samej popularności jest to, że àbank24 ma jasno określony charakter: służy klientowi banku, który chce korzystać z jego usług mobilnie. Taka specjalizacja może być zaletą, bo ogranicza chaos, ale jednocześnie zawęża grupę osób, dla których aplikacja będzie naprawdę przydatna.
Wersja i zgodność z urządzeniem
Obecna wersja aplikacji to 5.5.0, a do działania potrzebny jest Android w wersji 6.0 lub nowszej. To ważna informacja dla osób używających starszego telefonu. Jeżeli urządzenie nie spełnia tego wymagania, nie ma sensu planować korzystania z aplikacji bez wcześniejszego sprawdzenia zgodności. Na nowszych telefonach sam próg systemowy nie powinien być szczególną przeszkodą, ale w przypadku starszego sprzętu warto potraktować go jako pierwszy punkt kontrolny.
àbank24 ma oznaczenie PEGI 3, co wskazuje na ogólną dostępność pod względem wieku. Nie oznacza to oczywiście, że dziecko powinno samodzielnie korzystać z bankowości. W praktyce jest to aplikacja dla posiadacza rachunku, a odpowiedzialne używanie telefonu i danych dostępowych pozostaje ważniejsze niż sama klasyfikacja wiekowa.
Trzy praktyczne sposoby, żeby korzystać z niej rozsądniej
Pierwszy przydatny nawyk to traktowanie aplikacji jako miejsca do szybkiej kontroli, a nie dopiero do reagowania na problem. Jeśli zaglądam do historii po większych zakupach, łatwiej zauważam nieoczekiwane obciążenie niż wtedy, gdy sprawdzam konto wyłącznie pod koniec miesiąca. Taki rytm nie wymaga prowadzenia skomplikowanych arkuszy, a pomaga zachować orientację w bieżących pieniądzach.
Drugi sposób polega na rozdzieleniu dwóch czynności: sprawdzenia, czy środki są dostępne, oraz potwierdzenia, czy operacja rzeczywiście została zaksięgowana. W pośpiechu łatwo uznać, że samo zlecenie czynności oznacza jej zakończenie. Przy płatnościach i przelewach warto więc zajrzeć do historii, zamiast opierać się wyłącznie na pamięci. To drobna rzecz, ale ogranicza ryzyko pomyłki przy rachunkach i zakupach.
Trzecią wskazówką jest używanie aplikacji do przygotowania się przed kontaktem z bankiem. Zanim zadzwonię lub napiszę w sprawie konkretnej operacji, mogę sprawdzić jej datę i kwotę. Dzięki temu rozmowa nie zaczyna się od szukania podstawowych informacji. àbank24 nie zastępuje obsługi klienta w każdej sprawie, ale może sprawić, że kontakt będzie krótszy i bardziej konkretny.
Gdzie pojawia się realna słabość
Największe ograniczenie widzę w tym, że aplikacja bankowa z definicji koncentruje się na jednym ekosystemie. Jeśli mam rachunki w kilku bankach, àbank24 nie staje się automatycznie wygodnym panelem do oglądania całej sytuacji finansowej. W takim scenariuszu niezależny agregator lub aplikacja do budżetu może być praktyczniejsza, bo pozwala spojrzeć szerzej. Ceną bywa jednak dodatkowa konfiguracja i konieczność korzystania z kolejnego narzędzia.
Nie wybrałbym àbank24 także wtedy, gdy najważniejsza jest dla mnie rozbudowana analiza wydatków. Osoba planująca budżet według wielu kategorii, celów i okresów może szybko odczuć, że aplikacja bankowa nie zastępuje wyspecjalizowanego menedżera finansów. Sama historia operacji jest przydatna, ale nie zawsze daje taki poziom interpretacji, jakiego potrzebuje ktoś prowadzący bardzo szczegółową kontrolę domowych pieniędzy.
Drugie źródło tarcia wynika z samego charakteru bankowości mobilnej. Telefon jest wygodny, lecz ma mały ekran, a wykonywanie ważnej operacji w pośpiechu zwiększa ryzyko wybrania niewłaściwego odbiorcy lub przeoczenia szczegółu. Przy prostym sprawdzeniu salda nie ma to większego znaczenia, ale przy większym przelewie wolę zwolnić, dokładnie przeczytać podsumowanie i upewnić się, że działam na właściwym rachunku. Aplikacja może ułatwić czynność, lecz nie powinna zachęcać do bezrefleksyjnego klikania.
Warto też pamiętać, że wygoda mobilna zależy od telefonu i sytuacji, w której z niego korzystam. Rozładowana bateria, słabe połączenie albo pośpiech mogą sprawić, że dostęp przez komputer okaże się spokojniejszym rozwiązaniem. Dlatego nie traktuję aplikacji jako jedynej drogi do banku. Jest bardzo dobrym kanałem codziennym, ale rozsądnie jest zachować alternatywę na mniej typowe sytuacje.
Dla kogo będzie dobrym wyborem
Najlepiej odnajdą się tu klienci àbanku, którzy wykonują większość podstawowych czynności z telefonu i chcą ograniczyć wizyty na stronie internetowej banku. Aplikacja pasuje do osób, które cenią szybki podgląd konta, regularnie sprawdzają operacje i potrzebują mobilnego dostępu podczas zakupów, podróży czy załatwiania codziennych rachunków. Jej bezpłatność dodatkowo usuwa typową barierę przy instalacji, choć oczywiście sama aplikacja nie zmienia warunków posiadanych produktów bankowych.
Dobrym odbiorcą będzie także ktoś, kto dopiero wyrabia sobie nawyk kontrolowania pieniędzy. Zamiast zaczynać od skomplikowanego budżetu, można najpierw regularnie obserwować saldo i historię. Taki prosty punkt wyjścia bywa skuteczniejszy niż rozbudowane narzędzie, którego funkcji użytkownik nie potrzebuje albo nie chce konfigurować.
Ostrożniej podszedłbym do rekomendacji dla osób korzystających z wielu banków, prowadzących szczegółowy budżet lub oczekujących zaawansowanych zestawień. W ich przypadku àbank24 może nadal być potrzebna do obsługi rachunku w àbanku, lecz raczej jako jedno z narzędzi, a nie główne centrum finansowe. To ważne rozróżnienie: aplikacja może dobrze działać w swojej roli, nawet jeśli nie jest najlepszym rozwiązaniem do wszystkich zadań.
Jak wypada na tle zwykłych alternatyw
W porównaniu z bankowością przez przeglądarkę àbank24 wygrywa szybkością i wygodą dostępu z telefonu. Nie muszę siadać przy komputerze, żeby wykonać prostą kontrolę rachunku. Przeglądarka pozostaje jednak sensowna przy dłuższych formularzach, większej liczbie informacji na ekranie i sytuacjach, w których wolę pracować spokojnie na większym urządzeniu.
W porównaniu z aplikacją do budżetowania àbank24 jest bliżej źródła informacji o rachunku, ale zwykle mniej nastawiona na niezależną analizę całego gospodarstwa domowego. Aplikacja budżetowa może lepiej pokazać wzorce wydatków, lecz wymaga dodatkowego narzędzia i czasem ręcznego porządkowania danych. Jeśli moim celem jest tylko sprawdzenie, ile mam pieniędzy i co ostatnio pobrano z konta, àbank24 jest prostszym wyborem. Jeśli chcę planować wiele celów finansowych, przewaga może przejść na stronę specjalistycznego programu.
W porównaniu z papierowymi wyciągami lub sporadycznym kontaktem z placówką aplikacja daje znacznie szybszy wgląd w bieżącą sytuację. Nie zastępuje jednak osobistej pomocy w każdej nietypowej sprawie. Jej mocną stroną jest powtarzalność codziennych czynności, nie rozwiązywanie każdego problemu bankowego jednym ekranem.
Moja ocena po rozważeniu zalet i ograniczeń
àbank24 przekonuje mnie wtedy, gdy oceniam ją jako narzędzie użytkowe, a nie jako aplikację, która ma imponować liczbą dodatków. Jej siła tkwi w bliskości banku, prostym scenariuszu użycia i możliwości sprawdzania finansów wtedy, gdy naprawdę tego potrzebuję. Popularność oraz wysoka średnia ocen pokazują, że taki model odpowiada wielu osobom, choć nie powinny one przesłaniać pytania o własne potrzeby.
Podoba mi się również to, że można zacząć od bardzo prostego zastosowania: kontrolować saldo i historię, a dopiero później zdecydować, czy mobilna bankowość wystarcza do kolejnych czynności. Nie trzeba od razu budować całego systemu zarządzania pieniędzmi. Jednocześnie zachowałbym ostrożność przy ważnych operacjach i nie zakładał, że aplikacja bankowa zastąpi narzędzia do wielobankowej analizy.
Moja końcowa rekomendacja jest więc konkretna. Jeśli jesteś klientem àbanku i chcesz wygodnie korzystać z banku na telefonie, àbank24 warto wypróbować — szczególnie że jest darmowa i działa na stosunkowo szerokiej gamie urządzeń z Androidem. Jeżeli jednak oczekujesz rozbudowanego budżetu, łączenia wielu instytucji albo bardzo szczegółowych raportów, potraktuj ją jako uzupełnienie, a nie pełne rozwiązanie. To solidna aplikacja do codziennej bankowości, najlepsza dla użytkownika, który ceni prostotę i szybki dostęp bardziej niż rozbudowaną analizę.
Zalety
- Wygodne logowanie biometrią przy codziennym korzystaniu z aplikacji.
- Szybki podgląd salda i historii operacji bez wizyty w oddziale.
- Możliwość opłacania rachunków bezpośrednio z poziomu telefonu.
- Przejrzyste powiadomienia pomagają kontrolować wpływy i wydatki.
- Aplikacja pozwala zarządzać kartami, w tym je blokować po zgubieniu.
Wady
- Część funkcji może być dostępna wyłącznie dla klientów banku.
- Do działania aplikacji potrzebne jest stabilne połączenie z internetem.
- Niektóre operacje mogą wymagać dodatkowej autoryzacji SMS lub kodem.
- Interfejs może być mniej intuicyjny dla osób przyzwyczajonych do polskich banków.
- Dostępność wsparcia i funkcji może zależeć od regionu oraz typu konta.
Często zadawane pytania dotyczące àbank24 — Банк з акцентом
Czym jest aplikacja àbank24 — Банк з акцентом?
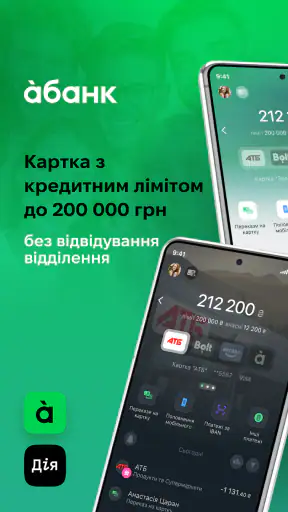
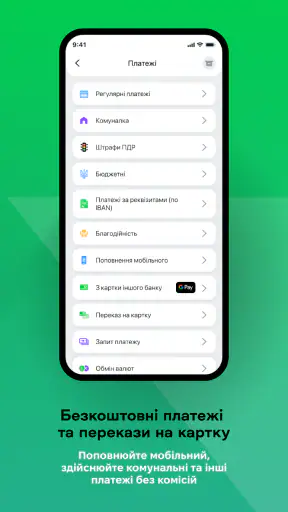
àbank24 to aplikacja bankowości mobilnej przeznaczona dla klientów banku, którzy chcą zarządzać finansami bez odwiedzania placówki. Z poziomu telefonu można zazwyczaj sprawdzać saldo i historię operacji, wykonywać przelewy, opłacać rachunki oraz kontrolować karty. Przed pobraniem warto upewnić się, czy aplikacja jest oficjalnym programem banku i czy obsługuje konto założone przez użytkownika.
Czy korzystanie z àbank24 jest bezpieczne?
Aplikacja bankowa powinna wykorzystywać standardowe zabezpieczenia, takie jak logowanie kodem, biometria, szyfrowane połączenie oraz potwierdzanie wybranych operacji. Bezpieczeństwo zależy jednak również od użytkownika. Aplikację należy pobierać wyłącznie z oficjalnego sklepu, nie udostępniać kodów logowania i unikać instalowania jej z przypadkowych plików APK. Warto także regularnie aktualizować system telefonu oraz samą aplikację.
Jakie operacje można wykonywać w àbank24?
Zakres funkcji może zależeć od rodzaju konta, wersji aplikacji i oferty banku, ale àbank24 służy przede wszystkim do codziennej obsługi rachunku. Użytkownik może mieć dostęp do salda, historii transakcji, przelewów krajowych, płatności za usługi, zarządzania kartami i sprawdzania szczegółów produktów bankowych. Przed pobraniem należy sprawdzić aktualny opis aplikacji, ponieważ dostępne funkcje mogą być zmieniane wraz z aktualizacjami.
Czy àbank24 działa na każdym telefonie z Androidem lub iOS?
Nie zawsze. Kompatybilność zależy od minimalnej wersji systemu Android albo iOS, modelu urządzenia oraz dostępności aplikacji w konkretnym kraju i regionie sklepu. Na starszych telefonach niektóre funkcje mogą działać nieprawidłowo lub aplikacja może nie być możliwa do zainstalowania. Przed pobraniem warto sprawdzić wymagania techniczne, wolne miejsce, aktualizacje systemu i zgodność urządzenia podaną w Google Play lub App Store.
Co zrobić, jeśli nie mogę zalogować się do àbank24?
W przypadku problemów z logowaniem należy najpierw sprawdzić połączenie z internetem, poprawność danych, ustawienia daty i godziny oraz aktualność aplikacji. Nie należy wielokrotnie zgadywać kodu, ponieważ konto może zostać czasowo zablokowane. Jeśli problem dotyczy zapomnianego hasła, telefonu lub potwierdzenia transakcji, najlepiej skorzystać z oficjalnej procedury odzyskiwania dostępu albo skontaktować się bezpośrednio z obsługą banku.

àbank24 — Банк з акцентом
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu documents@a-bank.com.ua, odwiedź stronę http://www.a-bank.com.ua lub zapoznaj się z jego https://docs.google.com/document/d/1rM7NBQdkD-Mn0h2dzAAndNQqQykElrME/edit?pli=1.










